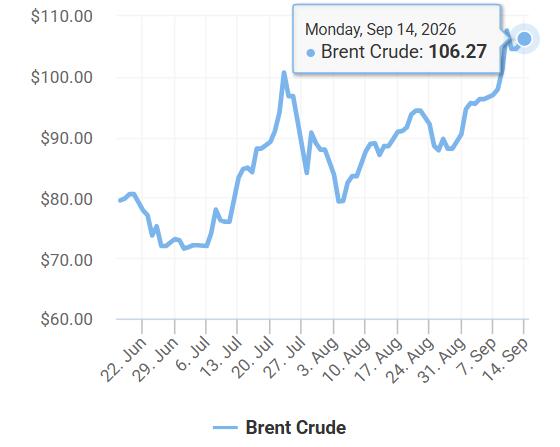
El barril de petróleo Brent cerró el lunes sobre US$ 106, tras testear los US$ 110 durante la jornada, impulsado por ataques a buques cisterna y oleoductos, a lo que se suma que los rebeldes hutíes de Yemen tomaron el control del estrecho de Bab el-Mandeb en el Mar Rojo.
El Brent lleva cinco días por encima de US$ 105, el rango de valor más alto desde mayo y en Uruguay difícilmente puedan sostenerse los precios de los combustibles en octubre.
Un ataque con drones el viernes, atribuido a combatientes respaldados por Irán en Irak, dejó fuera de servicio el oleoducto Este-Oeste saudita —única ruta del país para sortear el bloqueado Estrecho de Ormuz, con 7 millones de barriles diarios de capacidad, y que abastece el puerto de Yanbu en el Mar Rojo.
Su cierre podría reducir hasta 4% el suministro mundial de crudo, confirmando que hasta las rutas alternativas siguen expuestas a la inestabilidad regional.
Los estados del Golfo cancelaron una reunión prevista con Irán sobre la reapertura de Ormuz
El impacto ya se siente en otros frentes: el gas natural en Europa subió 6% el lunes, nivel más alto desde 2022-2023, y en Siria el gasoil se disparó 40% y la gasolina hasta 28% durante el fin de semana con disturbios en la ruta Damasco-Alepo.
El regreso del crudo a los tres dígitos presiona los bonos globales a máximos de décadas —el de EEUU a 10 años merodea el 5%— y suma riesgo inflacionario a la cadena de suministros.
Dólar: firme en Uruguay, mixto en el mundo
En Uruguay, el dólar cerró el viernes en baja a $ 40,20 y el lunes subió menos de dos centavos (0,045%) a $ 40,22, por la probable suba de tasas en EE.UU. Hace tres semanas que se mueve entre $ 40,20 y $ 40,25; en setiembre va bajando 0,065% y en el año acumula una suba de 3%.
En Brasil, el dólar subió a R$ 5,15, máximo en setiembre, aunque en el año cae 6,85% frente al real.
El euro pierde 1,7% en 2026 frente al dólar, mientras el índice dólar global sube 1,2% en el año (0,35% el lunes), con preocupación por la tasa de los bonos, ya por encima del 5% a 10 años.
Bolsas y EE.UU.: la Fed, entre la inflación y la IA
Wall Street arrancó la semana con pérdidas y el sector tecnológico quedó bajo presión luego de que Dario Amodei, CEO de Anthropic, pidiera desacelerar el desarrollo de los modelos más avanzados por riesgos de seguridad, lo que alimentó la inquietud por una IA «yéndose de las manos»: Nvidia cayó 3%, Broadcom y AMD más de 4%, Intel más de 5% y Marvell más de 7%.
Los Bonos del Tesoro a 10 años tocaron su mayor nivel desde octubre de 2023, cerca de 5%.
El foco está en la Reserva Federal: los mercados asignan 92% de probabilidad a una suba de tasas esta semana al rango de 3,75% a 4,00%, que sería la primera desde 2023.
La llegada de Kevin Warsh a la presidencia de la FED auguraba un enfoque más laxo, alineado con la pretensión de Donald Trump de reducir las tasas, pero los precios no cedieron, en medio de la tensión en Medio Oriente.
El dato que fijó las expectativas fue la inflación minorista de agosto, conocida el viernes: 3,4% interanual en EE.UU., con aceleración mensual de 0,1% a 0,4% entre julio y agosto, tanto en el índice general como en el subyacente (sin alimentos ni energía).
Mientras los inversores lidian con la inflación y las expectativas de suba de tipos, crece la percecpión de que un dinero más caro frenará el crédito, el gasto, la inversión y la actividad económica, afirmó la agencia Reuters. El pesimismo sobre la IA podría además atraer inversores hacia los bonos.
China: comercio sólido, consumo interno débil
En China la debilidad de los datos crediticios que dio a conocer el lunes muestra que las medidas monetarias previas son insuficientes, y los inversores apuestan a que Pekín deberá lanzar un estímulo fiscal más agresivo antes de fin de año para sostener la meta de crecimiento de 4,5% a 5,0% en 2026.
El comercio exterior, en cambio, superó las expectativas, de la mano de la alta tecnología y la demanda global de componentes.
Las exportaciones saltaron 25% interanual en dólares en agosto, superando a las proyecciones. El superávit comercial se amplió a US$ 119.100 millones, desde US$ 112.500 millones en julio.
Los datos de agosto muestran un fuerte contraste entre un sector exterior sólido y una demanda interna deprimida, que mantiene alerta al mercado global.
La atención está centrada en tres datos que se conocen el martes 15: producción industrial, ventas minoristas e inversión en activos fijos, claves para confirmar un frenazo en el consumo interno.